- Taux & Marchés monétaires
- 27 octobre 2026
→ Catégorie : débutant ▲
Retrouvez cet article en vidéo
Écoutez aussi la version audio
Écoutez le podcast sur votre plateforme préférée
Afin d'affiner votre compréhension sur le sujet, nous vous invitons à poursuivre avec l'article qui suit :
Cet article traite des fonds monétaires, qui sont des outils de placement important en gestion de trésorerie pour les décideurs financiers et les particuliers souhaitant effectuer des placements à court terme en euro.
Précision concernant le marché monétaire
Le marché monétaire est le marché sur lequel se négocie des prêts à court terme (c’est à dire d’une durée inférieure à 1 an). Ces prêts peuvent être en blanc (prêt interbancaire) ou garantie, ils peuvent constituer des créances privées ou bien être représentés par un titre.
Attention, ne pas confondre le marché monétaire, qui est le marché sur lequel on prête ou emprunte de l’argent pour une durée inférieure à 1 an (par convention le court terme), avec le marché des changes sur lequel on traite des devises.
Mécanisme du fonds monétaire
Un fonds monétaire est un OPCVM, un Organisme de Placement Collectif en Valeurs Mobilières, autrement dit une structure juridique qui permet de gérer l’argent d’une multitude d’investisseurs, une sorte de « pot commun ».
Il existe deux famille d’OPC, les OPCVM et les FIA (Fonds d’Investissement Alternatif). Les OPCVM investissent dans des valeurs mobilières (synonyme de titres), les FIA investissent dans autre chose que des titres.
Comme les fonds monétaires achètent des valeurs mobilières, ils sont dans la famille des OPCVM.
Les parts d’un OPC sont des titres. Comme les OPCVM investissent dans des titres, nous pouvons les considérer comme des poupées russes : des titres qui contiennent des titres.
Comme tous les titres, ils possèdent un code ISIN (International Security Identification Number), security signifiant titre. L’étymologie est d’ailleurs intéressante, un titre constitue une sécurité. Il permet de prouver le droit. Si nous prêtons de l’argent à quelqu’un, mieux vaut une reconnaissance de dette que juste la parole. De même, pour un titre de propriété : le titre prouve le droit, c’est une sécurité.
L’OPCVM ? Une matriochka ? Vue d’artiste
Fonctionnement simplifié d’un fonds monétaire
Un fonds monétaire va investir dans des titres du marché monétaire, ces titres sont classés en 2 familles en fonction de l’émetteur du titre.
- Titres d’état, normalement les moins risqués avec les taux d’intérêt les plus bas (voir notre article sur les BTF)
- Titres émis par des banques ou par des entreprises non financières : les NEUCP (Negociable European Commercial Paper), qui font l’objet d’un article détaillé (lien avec article NEUCP).
Ces titres peuvent être d’une maturité très courte, parfois seulement 1 jour ! Dès qu’ils sont remboursés, le fonds monétaire investi dans un autre titre.
La règlementation fixe une maturité résiduelle maximale de 2 ans pour qu’un titre puisse être acquis par un fonds monétaire.
La durée de vie moyenne pondérée, ou Weighted Average Life (WAL) d’un fonds monétaire correspond à la maturité moyenne pondérée des actifs constitutifs du fonds. La maturité s’entend ici comme la date de remboursement. Elle donne une indication sur les échéances des actifs en portefeuille et des risques de crédit associés.
En effet, plus un prêt dure longtemps, plus le risque de non remboursement est élevé.
La maturité moyenne pondérée des actifs ou Weighted Average Maturity (WAM), elle correspond à la durée pendant laquelle le taux d’intérêt est fixé. La WAM donnant une indication sur la sensibilité d’un fonds à une variation des taux d’intérêt.
En effet, plus le taux est fixé sur une durée longue, plus il y a un risque que les taux du marché augmente pendant cette durée.
La différence entre WAL et WAM est d’un actif peut être d’une durée de 3 mois avant remboursement, ce qui affecte la WAL, mais être indexé sur une référence €STR. Ce qui lui donne une WAM de 1 jour car il n’est pas exposé au risque de taux d’intérêt, son taux étant fixé tous les jours en suivant la référence du taux à un jour.
La réglementation européenne MMF (Money Market Funds, règlement (UE) 2017/1131, voté le 14 juin 2017 et entré en application le 21 juillet 2018) distingue 2 types de fonds :
Les fonds monétaires court terme ayant une WAL < 120 jours et une WAM < 60 jours
Les fonds monétaires standards ayant une WAL < 12 mois et une WAM < 6 mois
En pratique, la publication de l’AMF « Indicateurs sur le marché des fonds monétaires français entre le 30 juin 2023 et le 30 juin 2025 » de Septembre 2025 nous informe que les fonds court terme ont une WAL de 89 jours et une WAM de 11 jours, les fonds standards ont une WAL de 148 jours et une WAM de 12 jours.
Il est intéressant de noter que malgré l’écart de WAL (la durée du placement), le risque de taux d’intérêt mesuré par la WAM est similaire.
Nous en déduisons que l’écart de performance entre FMCT et FMS ne s’obtient que sur le risque de crédit et non sur le risque de taux d’intérêt.
Mesure de la performance
La performance moyenne du marché français des fonds monétaires est publiée par l’AMF, sous la forme d’un rendement à 3 mois annualisé.
Au 30 juin 2025 elle était de 2,28 % pour les fonds court terme et de 2,42 % pour les standards.
En considérant la composante risque de crédit (la WAL) de 89 jours pour les fonds court terme, il nous semble pertinent de comparer avec l’Euribor 3 mois du 1er mars 2025, même si l’Euribor 3 mois comprend une composante risque de taux d’intérêt que les fonds n’ont pas puisque leur WAM est de 11 jours.
L’Euribor 3 mois du 28 février 2025 (1er mars était un samedi) était de 2,464 %.
Nous constatons donc que les fonds court terme sont légèrement en dessous de l’Euribor 3 mois : 2,28 % – 2,464 % = -0,184 % et que les standard sont à peu près au même niveau : 2,42 % – 2,464 % = – 0,044 %.
La sous performance des fonds par rapport à l’indice de référence peut s’expliquer notamment par les frais de gestion prélevés par les fonds monétaires, entre 0,10 % et 0,20 % par an.
Marché des fonds monétaire en France
Le montant des placements investis dans des fonds monétaire en France représente 483 milliards d’euros à fin septembre 2025.
Comparé au PIB de la France de 2 917,4 milliards d’euros cela représente 16,56% du PIB.
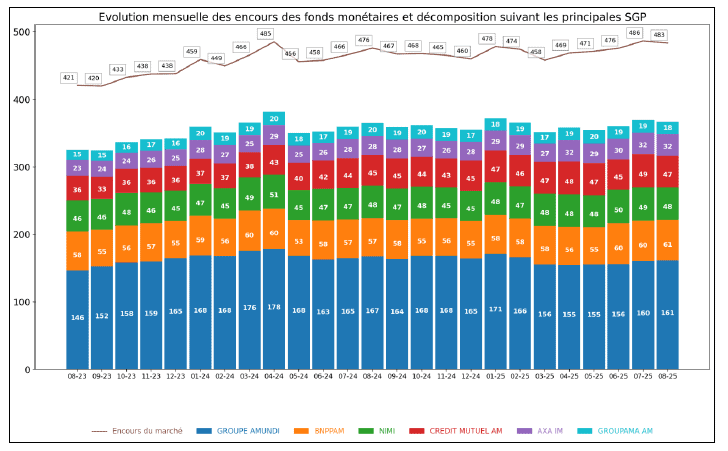
Source : AMF, Indicateurs sur le marché des fonds monétaires français entre le 30 juin 2023 et le 30 juin 2025, 29 septembre 2025 [1]
Un exemple de fonds monétaire
La publication de l’AMF nous informe qu’Amundi est le leader français des fonds monétaires.
Sur son site internet, (source [3]), Amundi nous informe que le fonds avec le plus gros encours est le fonds Amundi Euro Liquidity Select, avec un encours de 49,79 milliards d’euros au 16 octobre 2025. Il représente 50/480 = 10% du marché des fonds monétaires français, c’est monstrueux !
Ci-après voici des informations disponibles sur le site internet d’Amundi concernant ce fonds [4] :
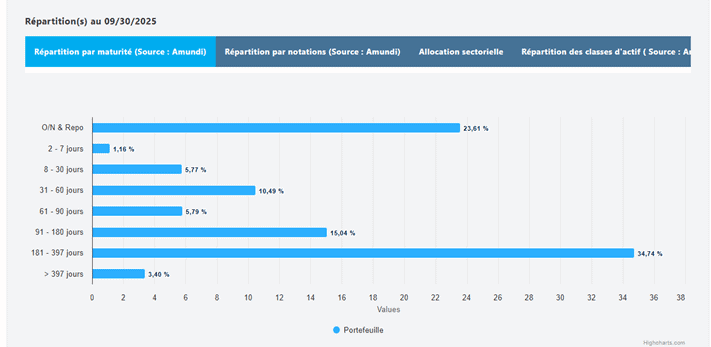
Les O/N t repo ne sont pas notés car il ne s’agit pas de titre. Comme le fonds prête son argent en repo contre des obligations gouvernementales, il serait pertinent d’utiliser la note du pays dont le titre a été donné en garantie.
On peut être surpris par l’importance des titres BBB (15,6%).
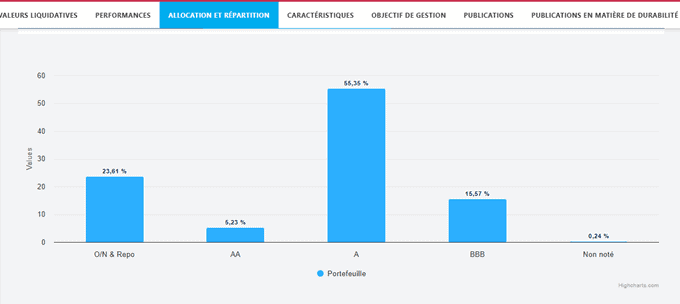
Les O/N t repo ne sont pas notés car il ne s’agit pas de titre. Comme le fonds prête son argent en repo contre des obligations gouvernementales, il serait pertinent d’utiliser la note du pays dont le titre a été donné en garantie.
On peut être surpris par l’importance des titres BBB (15,6%).
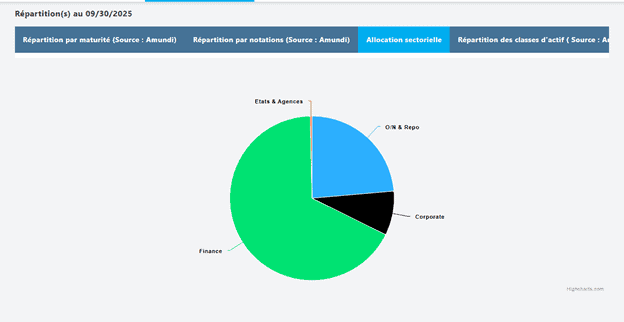
Rappelons que la plupart des NEUCP sont émis par les banques d’où l’importance du secteur Finance.
Pour les ON il s’agit d’une exposition à un risque banque s’il s’agit d’un prêt en blanc à une banque ou bien plus généralement à un risque Etat s’il s’agit d’un repo. Cela n’apparait pas de manière correcte dans l’information donnée aux investisseurs…
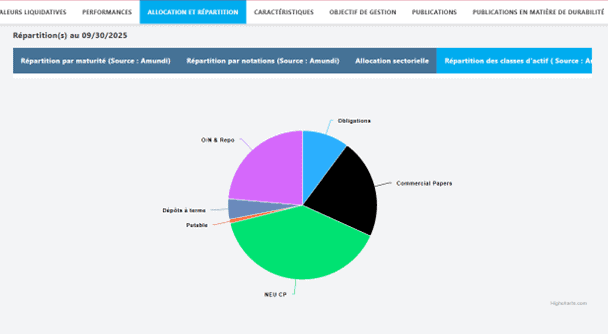
Enfin, l’allocation par type de titre. Encore une fois les ON et les repo exposent à du risque bancaire ou des obligations d’état. Le fonds peut acheter des obligations en fin de vie. Par exemple une obligation à 10 ans émise il y a 9 ans a une durée de vie résiduelle de 1 an et peut être achetée par un fonds monétaire.
Enfin, la distinction Commercial Papers et NEUCP est troublante car les CP sont des commercial papers. On peut supposer que les CP sont des titres émis hors Europe, par exemple à Londres, alors que les NEUCP sont des titres émis en France.
Les frais
Les frais peuvent dépendre du type de part. En effet, les gros investisseurs ont accès à des frais réduit.
Concernant le fonds Amundi Euro Liquidity Select, les frais sont les suivants :
0,38% en Frais de gestion et autres coûts administratifs ou d’exploitation et 0,02% en Coûts de transaction pour la part P dont la valeur liquidative est de 10 575,8643€ au 16 octobre 2025.
0,34% en Frais de gestion et autres coûts administratifs ou d’exploitation et 0,02% en Coûts de transaction pour la part E dont la valeur liquidative est de 21 344,8898€ au 16 octobre 2025.
0,12% en Frais de gestion et autres coûts administratifs ou d’exploitation et 0,02% en Coûts de transaction pour la part IC dont la valeur liquidative est de 252 896,4675€ au 16 octobre 2025.