- Taux & Marchés monétaires
- 20 octobre 2026
→ Catégorie : débutant ▲
Retrouvez cet article en vidéo
Écoutez aussi la version audio
Écoutez le podcast sur votre plateforme préférée
Afin d'affiner votre compréhension sur le sujet, nous vous invitons à poursuivre avec l'article qui suit :
Cet article traite de l’Euribor, un indicateur de référence important du marché monétaire, dont la compréhension est utile pour les décideurs financiers et les particuliers souhaitant effectuer des placements à court terme en euro.
L’Euribor est aussi utilisé en tant que référence pour les prêts à taux variable et les swaps de taux d’intérêt.
Précision concernant le marché monétaire
Le marché monétaire est le marché sur lequel se négocie des prêts à court terme (c’est à dire d’une durée inférieure à 1 an). Ces prêts peuvent être en blanc (prêt interbancaire) ou garantie, ils peuvent constituer des créances privées ou bien être représentés par un titre.
Attention, ne pas confondre le marché monétaire, qui est le marché sur lequel on prête ou emprunte de l’argent pour une durée inférieure à 1 an (par convention le court terme), avec le marché des changes sur lequel on traite des devises.
Définition
Euribor signifie Euro InterBank Offered Rate, c’est à dire le taux offert (proposée) par une banque sur le marché interbancaire pour une échéance donnée.
Il ne s’agit pas du taux auquel un particulier ou une entreprise peut emprunter, mais seulement une grande banque. D’où le terme interbancaire.
Le prêt n’est pas garantie (par de collatéral comme un titres donné en garantie), il s’agit d’un prêt dit « en blanc » (unsecured).
Le taux est calculé à partir des déclarations des banques du panel. Il est donc déclaratif car non basé sur des transactions réelles comme l’€STR.
Il n’y a pas d’Euribor à proprement parler, mais une série d’Euribor, pour les échéances suivantes : 1 semaine, 1 mois, 3 mois, 6 mois et 1 an. Par le passé les échéances 2 semaines, 3 semaines, 2 mois, 4 et 5 mois étaient aussi cotées mais elles ne le sont plus depuis le 30 novembre 2018.
On parle de fixing car il y a une seul détermination par jour.
Le panel de l’Euribor
Le panel est constitué de 21 banques à la date de rédaction (novembre 2025). Il a beaucoup diminué car il comptait 44 banques en 2012. Cela fait suite au scandale de l’Euribor : les banques ont eu peur des implications juridiques potentielles de leur participation en cas de manipulation. Au plus bas, le panel comptait 19 banques en 2019.
Les banques doivent baser leur déclaration sur des transactions représentatives d’un montant de 10 millions d’euro ou plus.
Les règles détaillées sont disponibles ici : https://www.emmi-benchmarks.eu/benchmarks/euribor/methodology/
Ci-après, le panel de l’Euribor (novembre 2025)
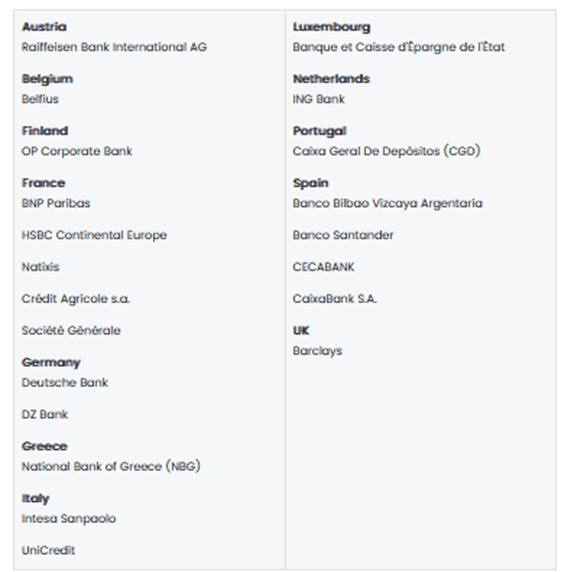
Source : https://www.emmi-benchmarks.eu/benchmarks/euribor/panel-banks/
Exemple
Ci-après les taux Euribor du 10 octobre 2025.
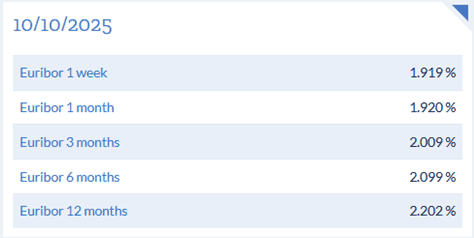
Source : Euribor-rates.eu [1]
Historique de l’Euribor
L’Euribor a vu le jour lors de la création de l’euro en 1999.
Pour l’historique nous avons choisi l’Euribor 1 an mais nous aurions pu en choisir un autre, notamment le 3 mois qui est le plus utilisé, cela n’aura pas changé grand-chose à l’ordre de grandeur et au mouvement général.
L’historique de l’Euribor 1 an nous permet de constater que les taux ont variés de 5,50 % au plus haut à -0,50 % au plus bas sur une période de 25 ans.
Les grands mouvements ont été les suivants :
2001 : montée des taux et éclatement de la bulle internet
2003 : baisse de taux ; ralentissement économique
2006 : montée des taux ; haut de cycle économique
2008 : éclatement de la crise des subprimes aux USA, faillite de Lehman Brothers
2011 : timide remontrée des taux puis rebaisse avec la crise des dettes souveraines en Europe et le défaut de la Grèce
2014-2020 : période de taux très bas et même négatifs à partir de 2015 dans le but de relancer l’économie (voir notre article détaillé sur les taux d’intérêt négatif)
2020 : Crise du Covid-19 ; taux au plus bas
2022-2023 : remontée très forte des taux en réaction à l’inflation post Covid
2024-2025 : inflation désormais contenue, baisse des taux pour soutenir l’économie
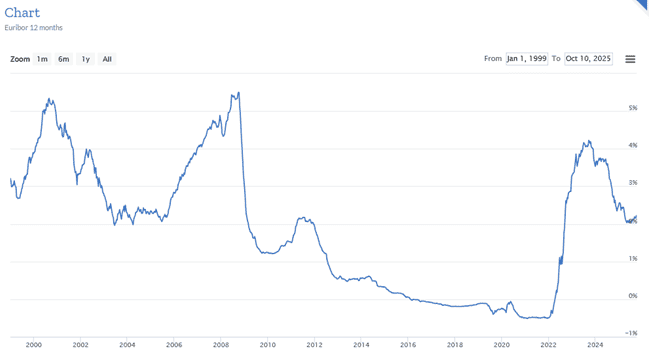
Euribor 12 mois, Source : Euribor-rates.eu [2]
La prime de risque dans l’Euribor
Nous terminons avec un point d’approfondissement au sujet de la composante risque de crédit présente dans l’Euribor.
L’Euribor est un taux normalement conçu pour être « sans risque » puisque à court terme entre grandes banques.
Sur les marchés financiers les banques ne sont pas les emprunteurs ayant le risque de crédit le plus bas, puisque ce privilège revient aux états dont les titres de courts sont généralement légèrement plus bas que les Euribor.
Par exemple, le 06 octobre 2025 l’Agence France Trésor a émis du BTF de maturité 14 janvier 2026 à 1,999 %, soit légèrement plus bas que l’Euribor 3 mois du 06 octobre 2025 fixé à 2,026 %. Le bon du trésor allemand à 3 mois cotait environ 1,70 %.
L’Euribor inclut donc une petite prime de risque, celle des grandes banques.
Cette prime peut être mesurée par l’écart entre l’Euribor et les taux des emprunts d’états de maturité équivalente, ou bien entre l’Euribor et les anticipations de taux au jour le jour.
En effet, un prêt même de court terme comme 3 mois est plus risqué qu’un prêt à 1 jour.
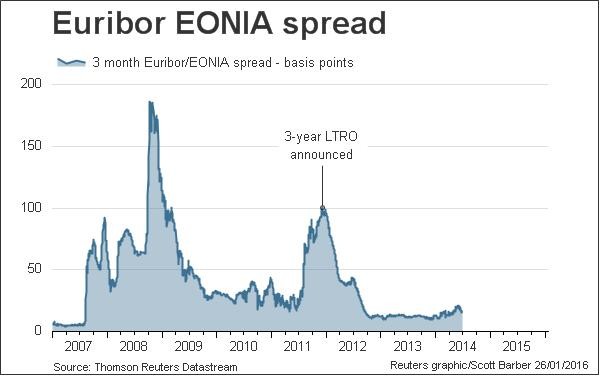
On peut mesurer ce stress du marché interbancaire par l’écart entre l’Euribor 3 mois et le taux du swap EONIA 3 mois (le taux échangé contre la moyenne future des EONIA à venir durant 3 mois). Cet écart a pu dépasser les 1,50 % fin 2008 après la faillite de Lehman Brothers et 1% fin 2011 avec le défaut sur la dette souveraine grecque.
Il doit normalement être faible, entre 0,05 % et 0,20 %.