- Produits de change & couverture
- 18 août 2026
→ Catégorie : Expert▲▲▲
Retrouvez cet article en vidéo
Écoutez aussi la version audio
Écoutez le podcast sur votre plateforme préférée
Afin d'affiner votre compréhension sur le sujet, nous vous invitons à poursuivre avec l'article qui suit :
Cet article traite des cross currency swaps, qui sont un type de contrat qui combine un échange de devise, comme les swaps de change et un swap de taux d’intérêt.
Il s’agit d’un instrument utile pour couvrir les actifs de long terme dont la compréhension permettra à notre lecteur de parachever sa connaissance des contrats financier utilisés sur le marché des changes.
Définition
Dans un cross currency swaps, les contreparties échangent des paiements d’intérêt d’une devise contre des paiements d’intérêt dans une autre devise. C’est la différence avec un swap de taux d’intérêt dans lequel les paiements ont lieu dans la même devise. De plus dans un swap de taux d’intérêt les paiements sont généralement taux fixe contre taux variable, alors que dans un cross currency swaps les paiements sont souvent taux variable contre taux variable.
Enfin, il existe dans le cross currency swap la possibilité de paiement d’intérêt taux fixe contre taux fixe, ce qui n’aurait pas de sens dans la même devise !
En plus de ces échanges d’intérêt, le cross currency swaps inclut un échange de principal à l’initiation et à l’échéance du swap, comme dans un swap de change. La différence est que dans un swap de change utilise un taux de change à terme différent du taux change au comptant, alors qu’un cross currency swap utilise le même taux de change au comptant et à l’échéance.
Usage
Le cross currency swap est particulièrement utile pour couvrir à la fois un montant et des paiements d’intérêt.
Ses flux correspondent à ceux d’une obligation in fine : un principal identique à l’émission et au remboursement, et des paiements d’intérêt périodiques.
C’est donc un outil intéressant pour émettre de la dette dans une devise et convertir ce passif dans une devise en adéquation avec les revenus. Une entreprise a souvent accès à des financements plus abordable dans sa devise principale et peut donc éviter un accès à un financement direct en devise qui serait plus couteux.
A l’inverse, un investisseur détenant une obligation en devise peut couvrir le risque de change et le risque sur le différentiel de taux d’intérêt entre les deux devises.
Le swap de change est utilisé pour des besoins de trésorerie de court terme, avec une très grande majorité des transactions sur des maturités inférieures à deux ans même dans les marchés les plus liquides, et la plupart sur des maturités de 1 à 12 mois.
Le cross currency swap est utilisé pour la gestion de long terme, avec la plupart des transactions sur des maturités allant de 3 à 30 ans
En résumé, les cas d’usage possibles sont les suivants :
Couvrir le risque de change en convertissant un passif ou un flux de revenu.
Aligner la dette avec la devise de résultat, comme dit précédemment les entreprises actives à l’international ont des flux de revenus dans différentes devises mais peuvent avoir accès à la dette dans une seule devise.
Réduire le coût de la dette en empruntant sur le marché où la prime de risque sera moindre (voir notre article sur la prime de risque).
Financer des investissements étrangers en devise
Les inconvénients
En tant qu’instrument de couverture complexe, le cross currency swap a certains inconvénients :
La structuration est complexe et les coûts de transaction élevés.
Le risque de contrepartie (risque de défaillance de la contrepartie avec laquelle est conclu le swap), notamment si le swap a une maturité très longue (10 ans, 20 ans) pendant laquelle la qualité de crédit de la contrepartie peut se détériorer.
Le risque peut être faible si la contrepartie est une grande banque internationale. Dans ce cas le risque de contrepartie peut être principalement sur l’entreprise qui souhaite conclure un cross currency swap du point de vue de la banque. Pour supprimer ce risque des appels de marges peuvent être prévus. Leur gestion peut nécessiter un suivi et des appels de marge fréquent voir quotidien si le montant du swap est important.
De plus, le cross currency swap est soumis aux risques classiques des marchés financiers :
Le risque de taux d’intérêt qui peut se manifester de différentes façons : en cas de hausse du taux d’intérêt de référence il y aura plus d’intérêt à payer si nous sommes payeur de taux variable. Si nous sommes payeur de taux fixe et que les taux utilisés pour la valorisation du swap baissent alors la valeur du swap peut devenir fortement négative et générer des gros appels de marge.
Le risque de base, si la référence de taux utilisé dans le swap ne correspond pas au taux réellement reçu ou payé.
Le risque de liquidité : la complexité du cross currency swap va logiquement se payer via une fourchette de cotation large. De plus, peu d’établissement sont actifs sur ce marché et donc le choix de la contrepartie peut être très restreint. En cas de crise, la possibilité de traiter pourrait se restreindre, être d’un coût exorbitant voir complètement disparaitre.
Enfin, la volatilité de la valeur d’un cross currency swap dépend bien sur de la devise traitée, mais peut se révéler très importante. Si le cross currency swap a servie pour couvrir une position (actif ou passif de long terme), normalement le gain ou la perte sur le swap est contrebalancé par le gain ou la perte sur la position couverte. Oui mais attention, le cross currency swap peut générer des appels de marges alors que la position couverte n’en générera pas. Nous pouvons donc nous retrouver dans une situation où le swap génère de forte sortie de trésoreries inattendues.
Ce risque d’appel de marge, rarement évoqué dans la littérature à notre connaissance est pourtant important. L’auteur de ces lignes se souvient de la banque Dexia qui a été « tuée par des appels de marge ». Dans ce cas d’espèce, il s’agissait de swap de taux d’intérêt et non des cross currency swap mais le mécanisme est le même. Dexia avait effectué des prêts à long terme (20, 30 ans) à taux fixe couvertes par des swaps de taux d’intérêt payeurs de taux fixe. Quand les taux intérêt ont baissé les swaps se sont retrouvés fortement perdants générant des appels de marge colossaux. En face, les prêts ne généraient pas d’appels de marge à recevoir. Il y donc eu une crise de liquidité.
Nous conseillons en conséquence à nos lecteurs de modéliser des scénarios avant de conclure un swap, en oubliant pas les scénarios extrêmes qui sont plus probable pour les cross currency swaps à cause de l’exposition au risque de change en plus de l’exposition au risque de taux d’intérêt.
Exemple
Une entreprise française achète une entreprise aux USA pour un montant de 10M de dollars. Elle souhaite financer cette acquisition avec un financement en euros à taux variable, disons Euribor 3 mois +1,5% sur une durée de 10 ans.
Si l’entreprise a souscrit une dette amortissable (par exemple tous les 3 mois pour correspondre aux paiements d’intérêts), elle peut aussi conclure un cross currency swap amortissable trimestriellement.
L’entreprise va échanger les euros issus du prêt en euros en dollars, disons à EURUSD = 1,25 (pour avoir des chiffres ronds) ; nous avons donc 8M€ pour 10M$ au moment de la conclusion du swap.
Le taux fixe en dollar sera de 4% (taux du swap 10 ans contre taux variable) + 1,5% soit 5,5%.
Dans cet exemple, il y a aussi un amortissement (plus compliqué mais plus en phase avec le besoin du client), pour le principal (aussi appelé notionnel du swap) il y aura donc 10M$ / 10 ans / 4 trimestres soit 250 000 $ à payer par l’entreprise en échange de 8M€ / 10 /4 = 200 000€ à recevoir chaque trimestre.
Pour les intérêts, chaque trimestre, l’entreprise va recevoir Euribor 3 mois +1,5% sur 8M€ moins le principal déjà amorti et payer 5,5% sur 10M$ moins le principal déjà amorti.
Dans cet exemple, nous avons choisi taux variable euro (logique car couverte par la dette à taux variable en euro) contre taux fixe en dollars mais nous aurions pu choisir contre taux variable dollars.
Les dollars payés doivent provenir de l’entreprise acquise qui génère un flux de trésorerie en dollars. Les euros reçus servent à rembourser la dette en euros.
Grâce à cette opération, l’entreprise se finance en euros à un taux d’intérêt moindre, et aligne la devise de revenu avec celle de financement.
Traitement comptable du cross currency swap
Comme toujours en comptabilité, le traitement comptable dépend de l’intention de gestion, qui peut se compléter d’un choix de stratégie comptable par l’entreprise.
Le schéma ci-après réalisé par Mazars propose un arbre de décision.
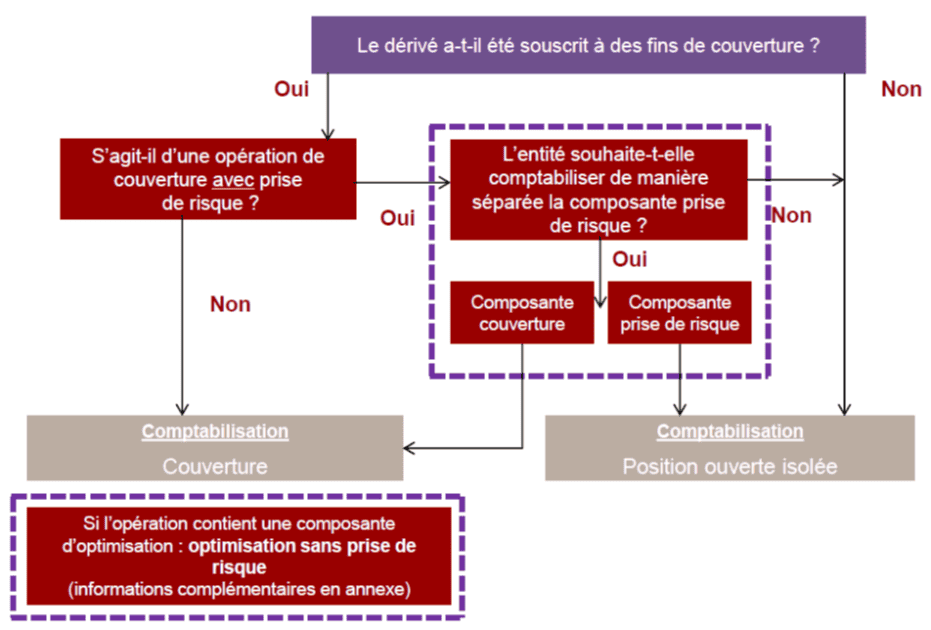
Source : Mazars, [6]
Si le swap couvre une opération spécifique, le swap est qualifié de micro couverture. Il est évalué dans le bilan au cours de change au comptant appliqué lors de l’initiation du swap et il ne génère pas d’écart de conversion.
Si le swap couvre un ensemble d’opérations générant une position globale, il est qualifié de macro couverture. Il est réévalué dans le bilan au cours de change actuel et il génère des écarts de conversion. Ces écarts sont compensés par les écarts de conversion des positions couvertes. Seul l’écart de conversion net apparait au compte de résultat.
Il s’agit d’une présentation simplifiée et nos lecteurs concernés par le sujet se référeront aux normes comptables et fiscales en vigueur.
Nous recommandons la lecture de l’Avis CNC 2016/11 – Traitement comptable de swaps de devises (cross currency swaps) du 6 juillet 2016 publié par la Commission des Normes Comptables belge (source [6]).
Pour la France, la référence est le règlement 2015-05 de l’ANC sur les dérivés et les opérations de couverture (source [5]).
[1] https://analystprep.com/study-notes/cfa-level-2/pricing-and-valuing-currency-swap-contracts/
[2] https://www.fe.training/free-resources/financial-markets/cross-currency-swap/
[3] https://www.investopedia.com/terms/c/cross-currency-swap.asp
[4] https://www.cnc-cbn.be/fr/avis/traitement-comptable-de-swaps-de-devises-cross-currency-swaps
[5] Code Général des impôts, article 38 ; https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000051203585
[6] Fiscalité des couvertures de change et autres instruments financiers, actualités de l'article 38 6 du CGI - Vendredi 27 janvier 2017 - International Fiscal Association France, présentation Mazars par Guillaume Devaux, associé, Mazars