- Analyse & Modèles
- 15 septembre 2026
→ Catégorie : Approfondissement▲▲
Retrouvez cet article en vidéo
Écoutez aussi la version audio
Écoutez le podcast sur votre plateforme préférée
Afin d'affiner votre compréhension sur le sujet, nous vous invitons à poursuivre avec l'article qui suit :
Cet article traite de la volatilité, qui est LA mesure de risque pour un instrument financier ou une devise.
La volatilité peut être un concept abstrait pour les débutants sur les marchés financiers. L’objectif de l’auteur est d’en transmettre une idée concrète.
En plus d’être une mesure de risque, la volatilité est utilisée pour calculer le prix des options de change.
La compréhension de la volatilité est fondamentale pour tout opérateur, entreprise ou particulier, exposé au risque de change. (voir notre article sur le risque de change).
Définition
La volatilité historique est issue d’un calcul basé sur un historique de variations de cours. Il s’agit du calcul de l’écart type, en anglais standard deviation, raison pour laquelle on utilise fréquemment la lettre grecque σ (sigma minuscule) dans les formules de calcul. (Elle ressemble à un o du point de vue de l’auteur ! Notons au passage que Σ, sigma majuscule, est utilisée en mathématique pour la Somme. Fin de l’aparté.)
Volatilité et écart type sont synonymes. On utilise le mot volatilité dans le contexte des marchés financiers, et écart-type dans le contexte de la statistique.
Attention, l’historique du calcul peut être plus ou moins long, en pratique généralement de 3 mois à 1 an.
Pour la négociation d’options, on n’utilise pas la volatilité historique (ou réalisé, sur les données passées) mais la volatilité implicite, c’est à dire la volatilité future attendue sur la durée de vie de l’option.
De manière intuitive, plus la volatilité est élevée, plus le risque de variation de cours est important.
Cela revient à dire « cela a bougé de telle manière (beaucoup ou pas beaucoup) dans le passé donc il est probable que cela bouge de la même manière dans le future ».
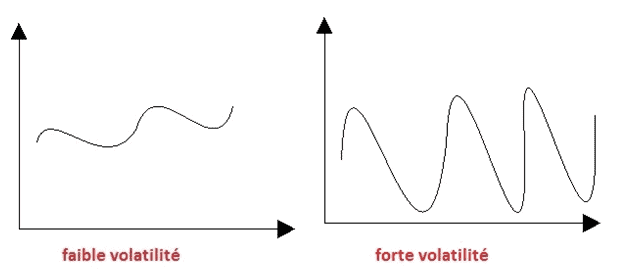
Calcul de la volatilité
Ainsi après avoir récupéré l’historique des variations d’un actif, le calcul de l’écart type peut se décomposer en plusieurs étapes :
1) On calcule la moyenne des variations de cet actif sur la durée totale de l’historique,
2) puis, pour chaque période, on détermine la différence entre la variation et la moyenne des variations que l’on met au carré,
3) on somme tous ces résultats que l’on divise par le nombre de périodes (c’est la variance V),
4) et enfin on calcule la racine carrée de la valeur obtenue à l’étape précédente.
5) Il faut ensuite annualiser la volatilité en en multipliant par la racine carrée du nombre de période dans l’année
Mathématiquement l’écart type se traduit par la formule suivante :
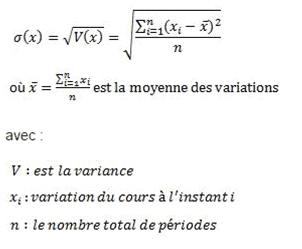
σ : l’écart type
Exemple
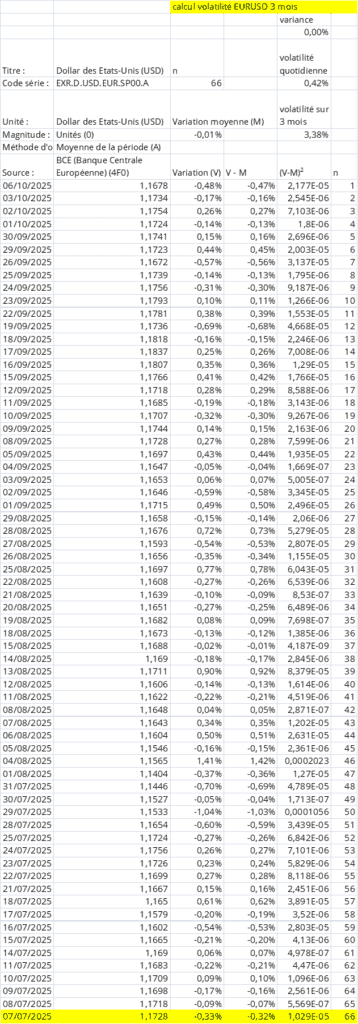
Dans l’exemple suivant nous utilisons les données du fixing quotidien de la Banque de France pour calculer la volatilité historique EURUSD à 3 mois.
Comment interpréter la volatilité ?
La volatilité nous donne le mouvement moyen attendu le plus probable dans la période.
Il y aura bien sûr des cas où la volatilité réalisée est inférieure ou bien supérieure à l’écart type.
Le calcul de la volatilité est purement mécanique, par contre son interprétation et le calcul de la valeur des options utilise une loi de distribution de probabilité, dont la plus connu est la loi normale, représentée ci-dessous.
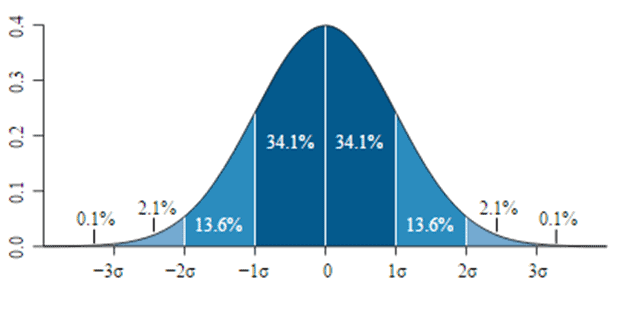
Source : Wikipedia ; https://fr.wikipedia.org/wiki/Th%C3%A9or%C3%A8me_central_limite
Chaque bande colorée a la largeur d’un écart type σ. La loi normale est également appelée courbe de Gauss ou courbe en cloche.
On lit la courbe de la manière suivante : « la probabilité qu’un événement se situe dans un champ dont les limites sont + ou – 1 σ de la moyenne est de 34,1% x 2 soit 68,2% ».
Nous remarquons que les éventements extrêmes à +/- 3 σ ont une probabilité de 0,2% soit une chance sur 500.
C’est pourquoi l’utilisation de la loi normale en finance est critiquée car elle sous-estime les événements extrêmes.
Un instrument dont les variations de prix sont importantes aura un écart type élevé, alors qu’un instrument dont les variations sont plus faibles aura un écart type plus faible.
Par exemple, les actions sont plus volatiles que l’EURUSD. Le CAC 40 a une volatilité annualisée historique de 15% alors que celle de l’EURUSD est de 8,85% d’après les calculs de l’auteur (voir notre article Historique de la volatilité EURUSD).
Indicateurs supplémentaires
Sur le marché des changes, la volatilité doit être complétée d’une analyse du risque pays. En effet la particularité du marché des changes est que les devises sont intrinsèquement liées à des états et qu’au delà des variations de prix il existe des risques de nature politiques (politique intérieure ou politique internationale) pouvant amener à la non convertibilité ou à la confiscation de la devise.