- Analyse & Modèles
- 22 septembre 2026
→ Catégorie : Expert▲▲▲
Retrouvez cet article en vidéo
Écoutez aussi la version audio
Écoutez le podcast sur votre plateforme préférée
Afin d'affiner votre compréhension sur le sujet, nous vous invitons à poursuivre avec l'article qui suit :
La volatilité peut être un concept abstrait pour les débutants sur les marchés financiers. L’objectif de l’auteur est d’en transmettre une idée concrète.
Cet article fait un focus sur la volatilité de la paire euro / dollars américain, qui est la paire dominante du marché des changes (voir notre article sur le marché des changes) et probablement la plus utilisée par nos lecteurs.
Il est la continuité directe de notre article sur la volatilité. (Qu’est-ce que la volatilité ?)
Connaitre les ordres de grandeur de la volatilité historique est utile pour les opérateurs amenés à utiliser des options dans leur couverture de change.
De plus, ce cas d’usage d’analyse de la volatilité peut servir de modèle à nos lecteurs pour l’appliquer à d’autres devises.
Définition
Il est fondamental de distinguer la volatilité historique, c’est à dire la volatilité calculée sur les variations passées de la volatilité implicite utilisé pour calculer le prix des options et donc disponible pour traiter.
La volatilité implicite se calcule à partir du prix des options.
Dans les périodes de faible volatilité constatées, par exemple 2% sur 63 jours écoulés, il n’est pas possible de traiter des options à 2% de volatilité !
Méthode et résultats
Le nombre de jours de variation retenu pour le calcul doit tenir compte des jours non-ouvrés.
Pour la volatilité à 3 mois nous utilisons 63 jours, pour la volatilité à 6 mois, 126 jours (soit 63 x 2) et pour la volatilité à 1 an, 252 jours (soit 63 x 4).
Ce nombre de jours peut être sujet à débat, nous avons retenu ce qui nous semble être le standard du marché. Notons que le nombre de variation réel est plus important, en général 65 à 3 mois, 130 à 6 mois et 260 à 1 an. Avec bien sûr des variations dues aux jours fériés. Les jours fériés de l’euro sont : vendredi et lundi saint (jours variables), 1er mai, Noël, lendemain de Noël et le 1er janvier.
Dans notre analyse pour chaque jour férié nous avons utilisé le cours de la veille. Ce choix méthodologique réduit forcement un peu la volatilité sur les périodes concernées.
Les données sont ceux du fixing quotidien de la BCE (source [1]).
Nos résultats commencent à partir de 05/12/2000 et non du 04/01/1999 (date de création de l’euro) car pour la volatilité à 1 an nous avons besoin 252 variations pour calculer une moyenne des variations de cours puis de 252 autres variations pour calculer l’écart à la moyenne.
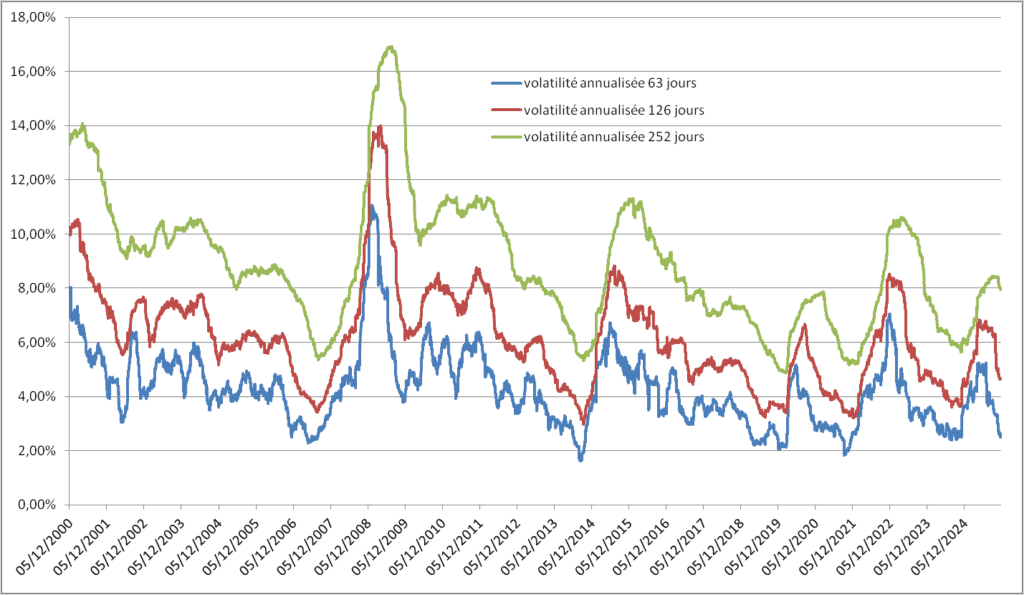
Source : calcul de l’auteur, fixing BCE
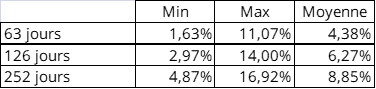
Source : calcul de l’auteur, fixing BCE
Interprétation
L’interprétation de la volatilité d’un actif, une paire de devise en l’occurrence, peut être comparée à la volatilité historique, ou bien être comparé à la volatilité d’un autre actif.
Pour l’EURUSD, un historique de 25 ans nous permet d’isoler des périodes de volatilité faible (entre 6 et 8% à 1 an), de volatilité moyenne (8% à 10% à 1 an) et forte (au delà de 10% à 1 an).
Nous avons donc une information sur le régime de volatilité passée, ce qui ne nous dit rien sur la volatilité future.
On remarque, ce qui est normal sur les marchés financiers, que la baisse de volatilité est lente alors que sa hausse est rapide.
En tout état de cause, si nous souhaitons traiter des options, nous comparerons la volatilité implicite à la volatilité historique pour évaluer si l’option est chère (si sa volatilité implicite semble élevée par rapport à l’historique).
Pour un opérateur qui découvre une nouvelle devise, la comparaison de sa volatilité par rapport à la volatilité des devises majeures comme l’EURUSD est une indication majeure du risque de change généré par des positions dans cette devise.
[1] BCE, historique fixing quotidien EURUSD ; https://data.ecb.europa.eu/data/datasets/EXR/EXR.D.USD.EUR.SP00.A